किसी नई करेंसी को कैसे मिलती है मान्यता, कौन देता है मंजूरी?
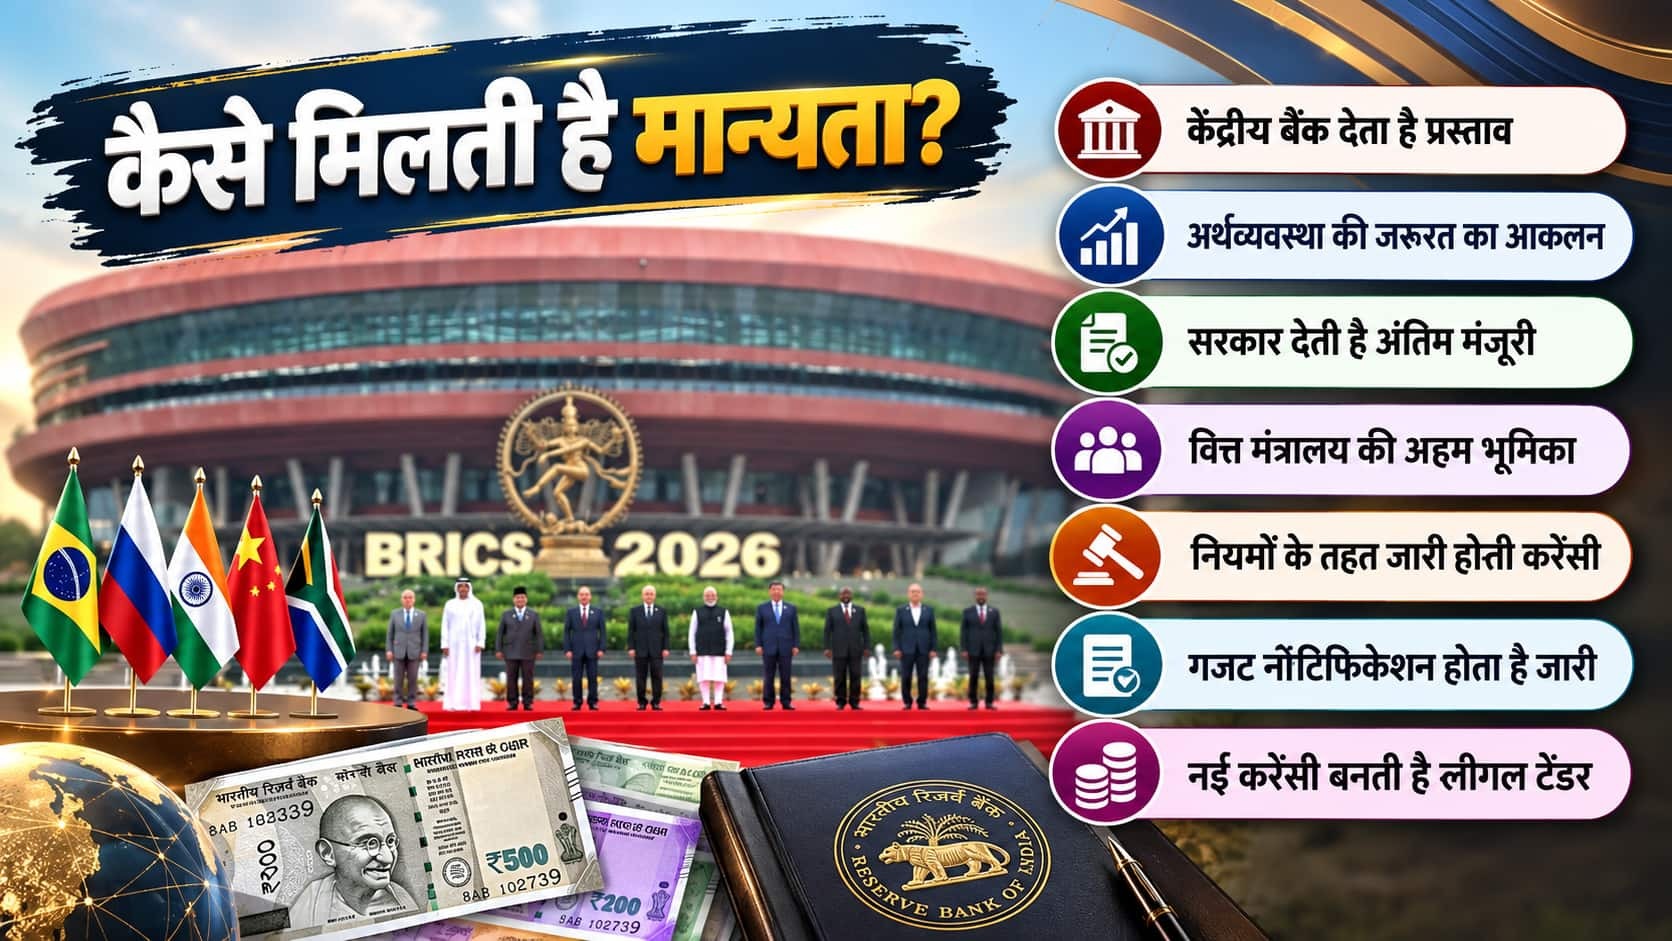
किसी भी नई करेंसी को देश की संसद और केंद्रीय बैंक की मंजूरी के बाद ही लीगल टेंडर का दर्जा मिलता है. भारत में नोटों का प्रस्ताव आरबीआई तैयार करता है लेकिन अंतिम मंजूरी केंद्र सरकार देती है.

- छपाई-वितरण हेतु आरबीआई-सरकार का विस्तृत तंत्र मौजूद।
18वें ब्रिक्स सम्मेलन में नई दिल्ली घोषणापत्र को सर्वसम्मति से मंजूरी मिलने के साथ ही वैश्विक वित्तीय तंत्र में सुधारों की चर्चा तेज हो गई है. सदस्य देशों ने आपस में सीमा पार भुगतानों को अधिक पारदर्शी, सस्ता और सुरक्षित बनाने पर जोर दिया है. इस घोषणा के बाद से ही वैश्विक बाजारों और आम जनता के बीच यह सवाल उठने लगा है कि क्या ब्रिक्स डॉलर के विकल्प के तौर पर अपनी नई साझा करेंसी ला सकता है? इस पृष्ठभूमि में यह जानना अत्यंत महत्वपूर्ण हो जाता है कि आखिर किसी भी नई मुद्रा को कानूनी और व्यावहारिक मान्यता कैसे मिलती है. चलिए समझें.
मुद्रा की वैधता का कानूनी आधार
भारत की बात करें तो किसी भी नई करेंसी को वैधानिक दर्जा देने की शुरुआत देश की सर्वोच्च विधायिका यानी संसद से होती है. जब तक संसद में नया मौद्रिक विधेयक पास नहीं होता, तब तक किसी भी मुद्रा को आधिकारिक रूप से देश की अर्थव्यवस्था में शामिल नहीं किया जा सकता है. मौद्रिक कानून पारित होने के बाद देश का केंद्रीय बैंक उसकी रूपरेखा तय करता है. इसके साथ ही सरकार इसे कानूनन लीगल टेंडर घोषित करती है, जिसका अर्थ यह होता है कि देश के भीतर कोई भी नागरिक या संस्था उस मुद्रा में भुगतान लेने से इनकार नहीं कर सकती है.
वैश्विक स्वीकृति और जनविश्वास
किसी मुद्रा की सफलता केवल सरकारी घोषणा पर निर्भर नहीं करती, बल्कि उसमें जनता और बाजार का विश्वास सबसे अहम होता है. अगर लोग उस मुद्रा की क्रय शक्ति और स्थिरता पर भरोसा करते हैं, तभी वह बाजार में सुचारू रूप से चलती है. अंतरराष्ट्रीय स्तर पर किसी करेंसी को पहचान दिलाने के लिए अंतरराष्ट्रीय मुद्रा कोष (IMF) जैसी वैश्विक संस्थाओं की सहमति और दूसरे देशों के साथ द्विपक्षीय व्यापार में उसकी मांग जरूरी होती है. वैश्विक व्यापार में उपयोग होने पर ही कोई मुद्रा अंतरराष्ट्रीय पहचान हासिल करती है.
यह भी पढ़ें: किसने डिजाइन किया BRICS का लोगो, इसका मतलब क्या?
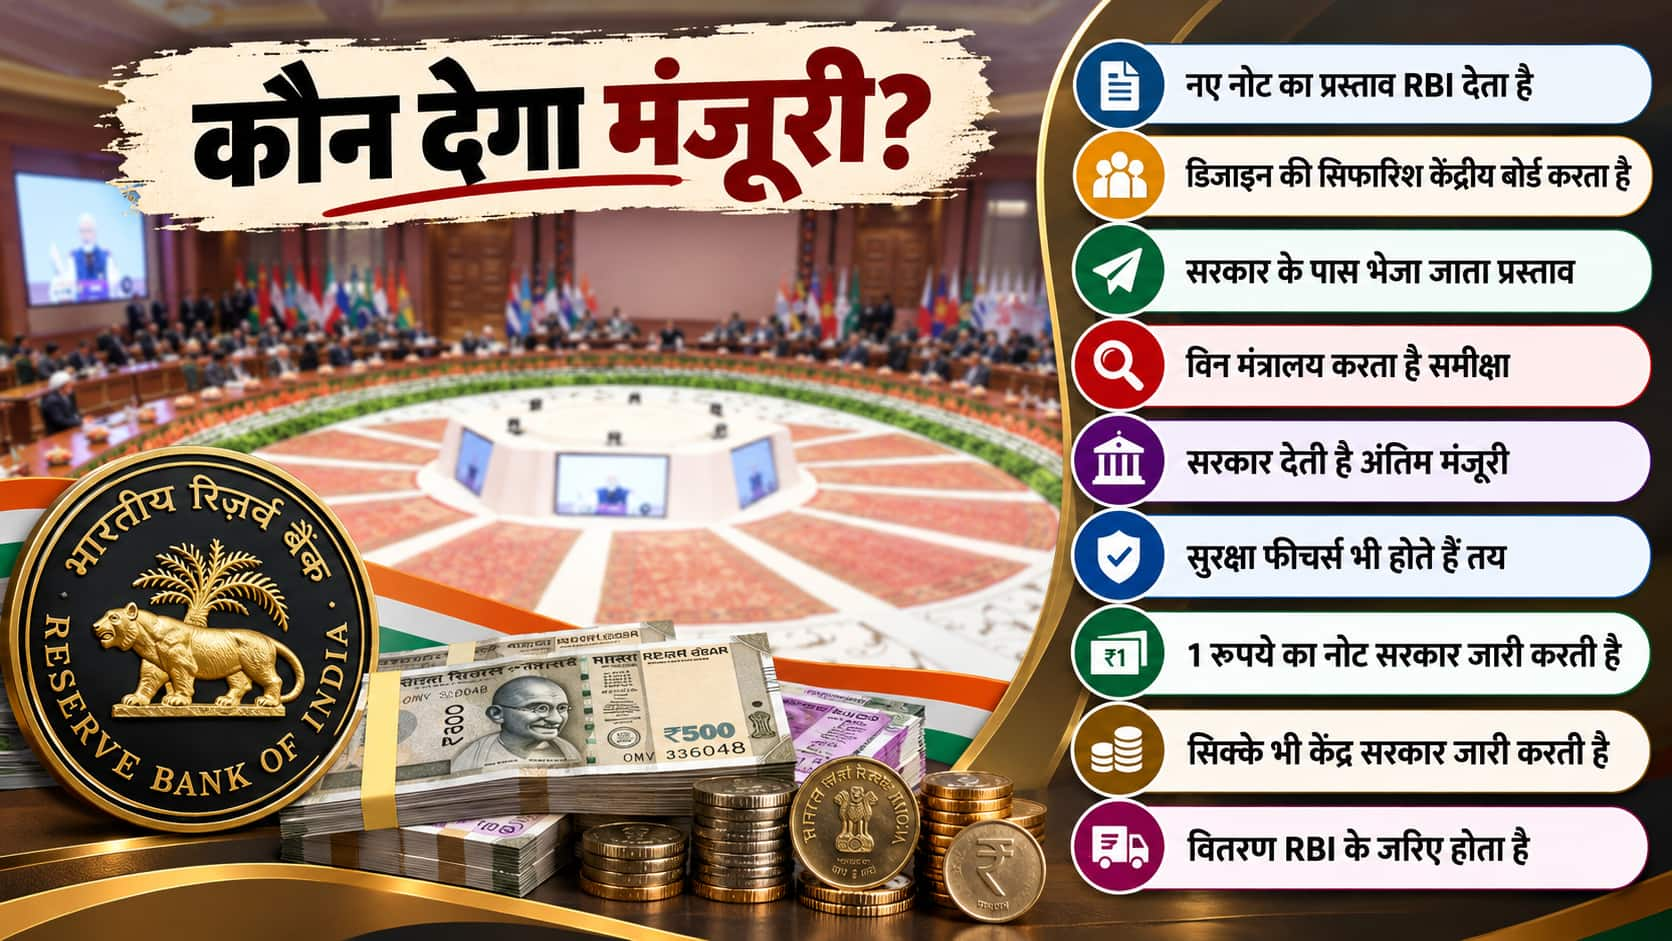
भारत में करेंसी मंजूरी की प्रशासनिक प्रक्रिया
भारत में कागजी नोटों और सिक्कों के स्वरूप को अंतिम रूप देने के लिए एक विशेष प्रशासनिक तंत्र काम करता है. भारतीय रिजर्व बैंक अधिनियम 1934 की धारा 25 के अनुसार, आरबीआई का केंद्रीय बोर्ड नोटों के नए डिजाइन, आकार और मूल्यवर्ग का एक व्यापक प्रस्ताव तैयार करता है. इस प्रस्ताव की समीक्षा के बाद इसे अंतिम स्वीकृति के लिए केंद्र सरकार के पास भेजा जाता है. सरकार की मुहर लगने के बाद ही किसी नए नोट को छापने और बाजार में उतारने की आधिकारिक अनुमति मिलती है.
रिजर्व बैंक और सरकार के बीच अधिकारों का बंटवारा
भारत में करेंसी प्रबंधन का काम आरबीआई और केंद्र सरकार के बीच बंटा हुआ है. जहां कागजी नोट जारी करने की मुख्य जिम्मेदारी रिजर्व बैंक संभालता है, वहीं किस मूल्य का नोट बनेगा और उसका लुक कैसा होगा, इसका अंतिम फैसला सरकार के हाथ में होता है. इस नियम का एक विशेष अपवाद एक रुपये का नोट है. एक रुपये का नोट सीधे भारत सरकार का वित्त मंत्रालय जारी करता है और इस पर रिजर्व बैंक के गवर्नर के स्थान पर देश के वित्त सचिव के हस्ताक्षर होते हैं.
मांग का अनुमान और सुरक्षा तकनीक
नई करेंसी लाने से पहले देश में नकदी की आवश्यकता का सटीक विश्लेषण किया जाता है. रिजर्व बैंक विभिन्न वित्तीय आंकड़ों और आर्थिक वृद्धि दर को ध्यान में रखकर यह तय करता है कि किस मूल्यवर्ग के कितने नोटों की जरूरत होगी. इसके बाद नोट का डिजाइन तैयार करने वाला विभाग उसकी सुरक्षा विशेषताओं पर काम करता है. जाली नोटों की रोकथाम के लिए वॉटरमार्क, सुरक्षा धागे, रंग बदलने वाली स्याही और सूक्ष्म छपाई (माइक्रो प्रिंटिंग) जैसे आधुनिक सुरक्षा मानकों को इसमें शामिल किया जाता है.
छपाई व्यवस्था और देशव्यापी वितरण प्रणाली
सरकार से मंजूरी मिलने के बाद नोटों की छपाई देश की चार प्रमुख करेंसी प्रेसों में शुरू होती है. इनमें से देवास और नासिक की प्रेस सीधे केंद्र सरकार द्वारा संचालित होती हैं, जबकि मैसूर और सालबोनी स्थित प्रेसों का प्रबंधन रिजर्व बैंक की सहायक कंपनी (BRBNMPL) करती है. छपाई पूरी होने के बाद नोटों को आरबीआई के निर्गम कार्यालयों और बैंकों के करेंसी चेस्ट नेटवर्क तक भेजा जाता है. वहीं दूसरी ओर, सिक्के ढालने का काम 'कॉइनेज एक्ट 2011' के तहत पूरी तरह सरकार की टकसालों में होता है, लेकिन उनका बाजार में वितरण आरबीआई ही करता है.
यह भी पढ़ें: BRICS का प्रस्ताव कोई देश न माने तो क्या होगा, क्या फाउंडर देश कर सकते हैं कार्रवाई?
टॉप हेडलाइंस